توریست مالزی
۱۳ مهر ۱۴۰۵
توریست مالزی – بانکداری دیجیتال، وامهای آنلاین و خدمات «اکنون بخر، بعداً پرداخت کن» یا BNPL در میان مصرفکنندگان، بهویژه نسل جوان، بهسرعت در حال افزایش است، اما کارشناسان هشدار میدهند که این سهولت میتواند در صورت نبود سازوکارهای حفاظتی کافی، کاربران را در معرض جرایم مالی و افزایش بدهی قرار دهد.
به گزارش نیواستریتس تایمز، هشامالدین هاشم، دبیرکل سازمان بشردوستانه مالزی، گفت: امکان افتتاح آسان حساب بانکی از طریق بانکداری دیجیتال میتواند توسط شبکههای کلاهبرداری مورد سوءاستفاده قرار گیرد تا افراد را به «حساببانک» یا واسطههای مالی برای انتقال پولهای غیرقانونی تبدیل کنند.
او گفت: دانشجویان مؤسسات آموزش عالی از جمله گروههایی هستند که بیشتر در معرض این خطر قرار دارند. به گفته وی، در برخی موارد به جوانان پیشنهاد مشوقهای مالی کوچک داده شده تا حساب بانکی باز کنند و پس از آن، افراد سودجو کنترل دسترسی آنها به حساب را برای انجام فعالیتهای کلاهبرداری در اختیار گرفتهاند.
هشامالدین درباره درخواست وام آنلاین و کارت اعتباری نیز گفت سهولت دسترسی به این خدمات میتواند در شرایطی که سواد مالی همچنان یک چالش است، خطرناک باشد. او تأکید کرد پیش از دریافت تسهیلات اعتباری، باید توضیحات مناسب، مشاوره یا راهنمایی مالی در اختیار مصرفکنندگان قرار گیرد تا آنها توان مالی و تعهدات خود را بهدرستی درک کنند.
وی گفت وقتی دریافت وام بیش از حد آسان باشد، افراد ممکن است حتی در شرایطی که نیازی به وام ندارند، برای دریافت آن اقدام کنند. در صورت نداشتن سواد مالی کافی، مجموع تعهدات مالی آنها افزایش مییابد و ممکن است در نهایت توان پرداخت اقساط ماهانه را از دست بدهند. هشامالدین همچنین از بانکها خواست هنگام بررسی درخواستهای اعتباری، تنها به ریسکهای خود مؤسسه توجه نکنند و وضعیت مالی و خطراتی را که متوجه مشتری است نیز در نظر بگیرند.
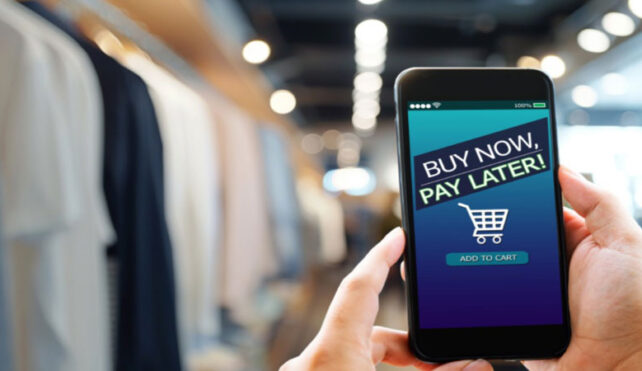
به گفته او، بانکها مسئولیت اجتماعی دارند که توان مالی وامگیرندگان را ارزیابی کنند و در صورتی که اعطای تسهیلات، مشتری را با خطر جدی مشکلات مالی مواجه میکند، از تأیید آن خودداری کنند. او همچنین نسبت به افزایش محبوبیت خدمات BNPL هشدار داد و گفت این روش پرداخت اقساطی ممکن است مصرفکنندگان را به خرید بیشتر از توان مالیشان تشویق کند.
هشامالدین توضیح داد که در مدل BNPL، افراد ممکن است بهجای توجه به قیمت واقعی کالا و مجموع تعهدات مالی خود، تنها مبلغ کوچک پرداخت ماهانه را ببینند. برای مثال، کالایی ممکن است ۵۰۰ رینگت قیمت داشته باشد اما با پرداخت ماهانه ۵۰ رینگت عرضه شود. مصرفکننده ممکن است ۵۰ رینگت را مبلغ ناچیزی بداند، در حالی که قیمت واقعی کالا همچنان ۵۰۰ رینگت است.
به گفته وی، چنین شرایطی میتواند افراد را به خرید کالاهایی که توان پرداخت هزینه آنها را ندارند ترغیب کند و با افزایش تعهدات ماهانه، خطر ناتوانی در پرداخت بدهی را بالا ببرد. او تأکید کرد خدمات BNPL نباید بدون محدودیت ارائه شوند، زیرا افراد دارای سواد مالی پایین ممکن است در اثر خرید بیش از توان خود، در نهایت با بدهیهای سنگین یا تعهدات ماهانه بالا مواجه شوند.
در همین حال، سراج جلیل، رئیس انجمن مصرفکنندگان سایبری مالزی، گفت: بانکداری دیجیتال مزایای زیادی برای جوانان، کارکنان اقتصاد گیگ و کسبوکارهای کوچک داشته، اما امنیت اکنون به یکی از نگرانیهای اصلی تبدیل شده است. او گفت مجرمان سایبری نیز پیچیدهتر شدهاند و از هوش مصنوعی برای انجام فعالیتهای مجرمانه استفاده میکنند.
سراج گفت مجرمان سایبری دیگر لزوماً مستقیماً به «درهای مستحکم» بانکها حمله نمیکنند، بلکه از هوش مصنوعی که به بخشی از فعالیتهای روزمره تبدیل شده، برای اجرای روشهای کلاهبرداری خود استفاده میکنند. وی همچنین گفت قربانیان کلاهبرداریهای دیجیتال با مشکلات متعددی برای پیگیری پروندههای خود مواجهاند و معمولاً باید موضوع را به چندین طرف، از جمله مؤسسه مالی، پلیس، پلتفرمهای دیجیتال و شرکتهای مخابراتی گزارش دهند؛ در حالی که میزان موفقیت در بازگرداندن پولهای از دسترفته همچنان پایین است.
او هشدار داد پروندههای حلنشده علاوه بر قربانیان، بار بیشتری بر کل اکوسیستم اقتصاد دیجیتال نیز وارد میکنند.